Dashboard-fases
Op dit scherm bepaalt u zelf hoe uw dossiers op het dashboard gegroepeerd en geteld worden, en wat er met een dossier gebeurt zodra het rond is. Het bevat een reeks losse instellingen die weinig met elkaar te maken hebben.
Let op waar wél en niet een bewaarknop staat
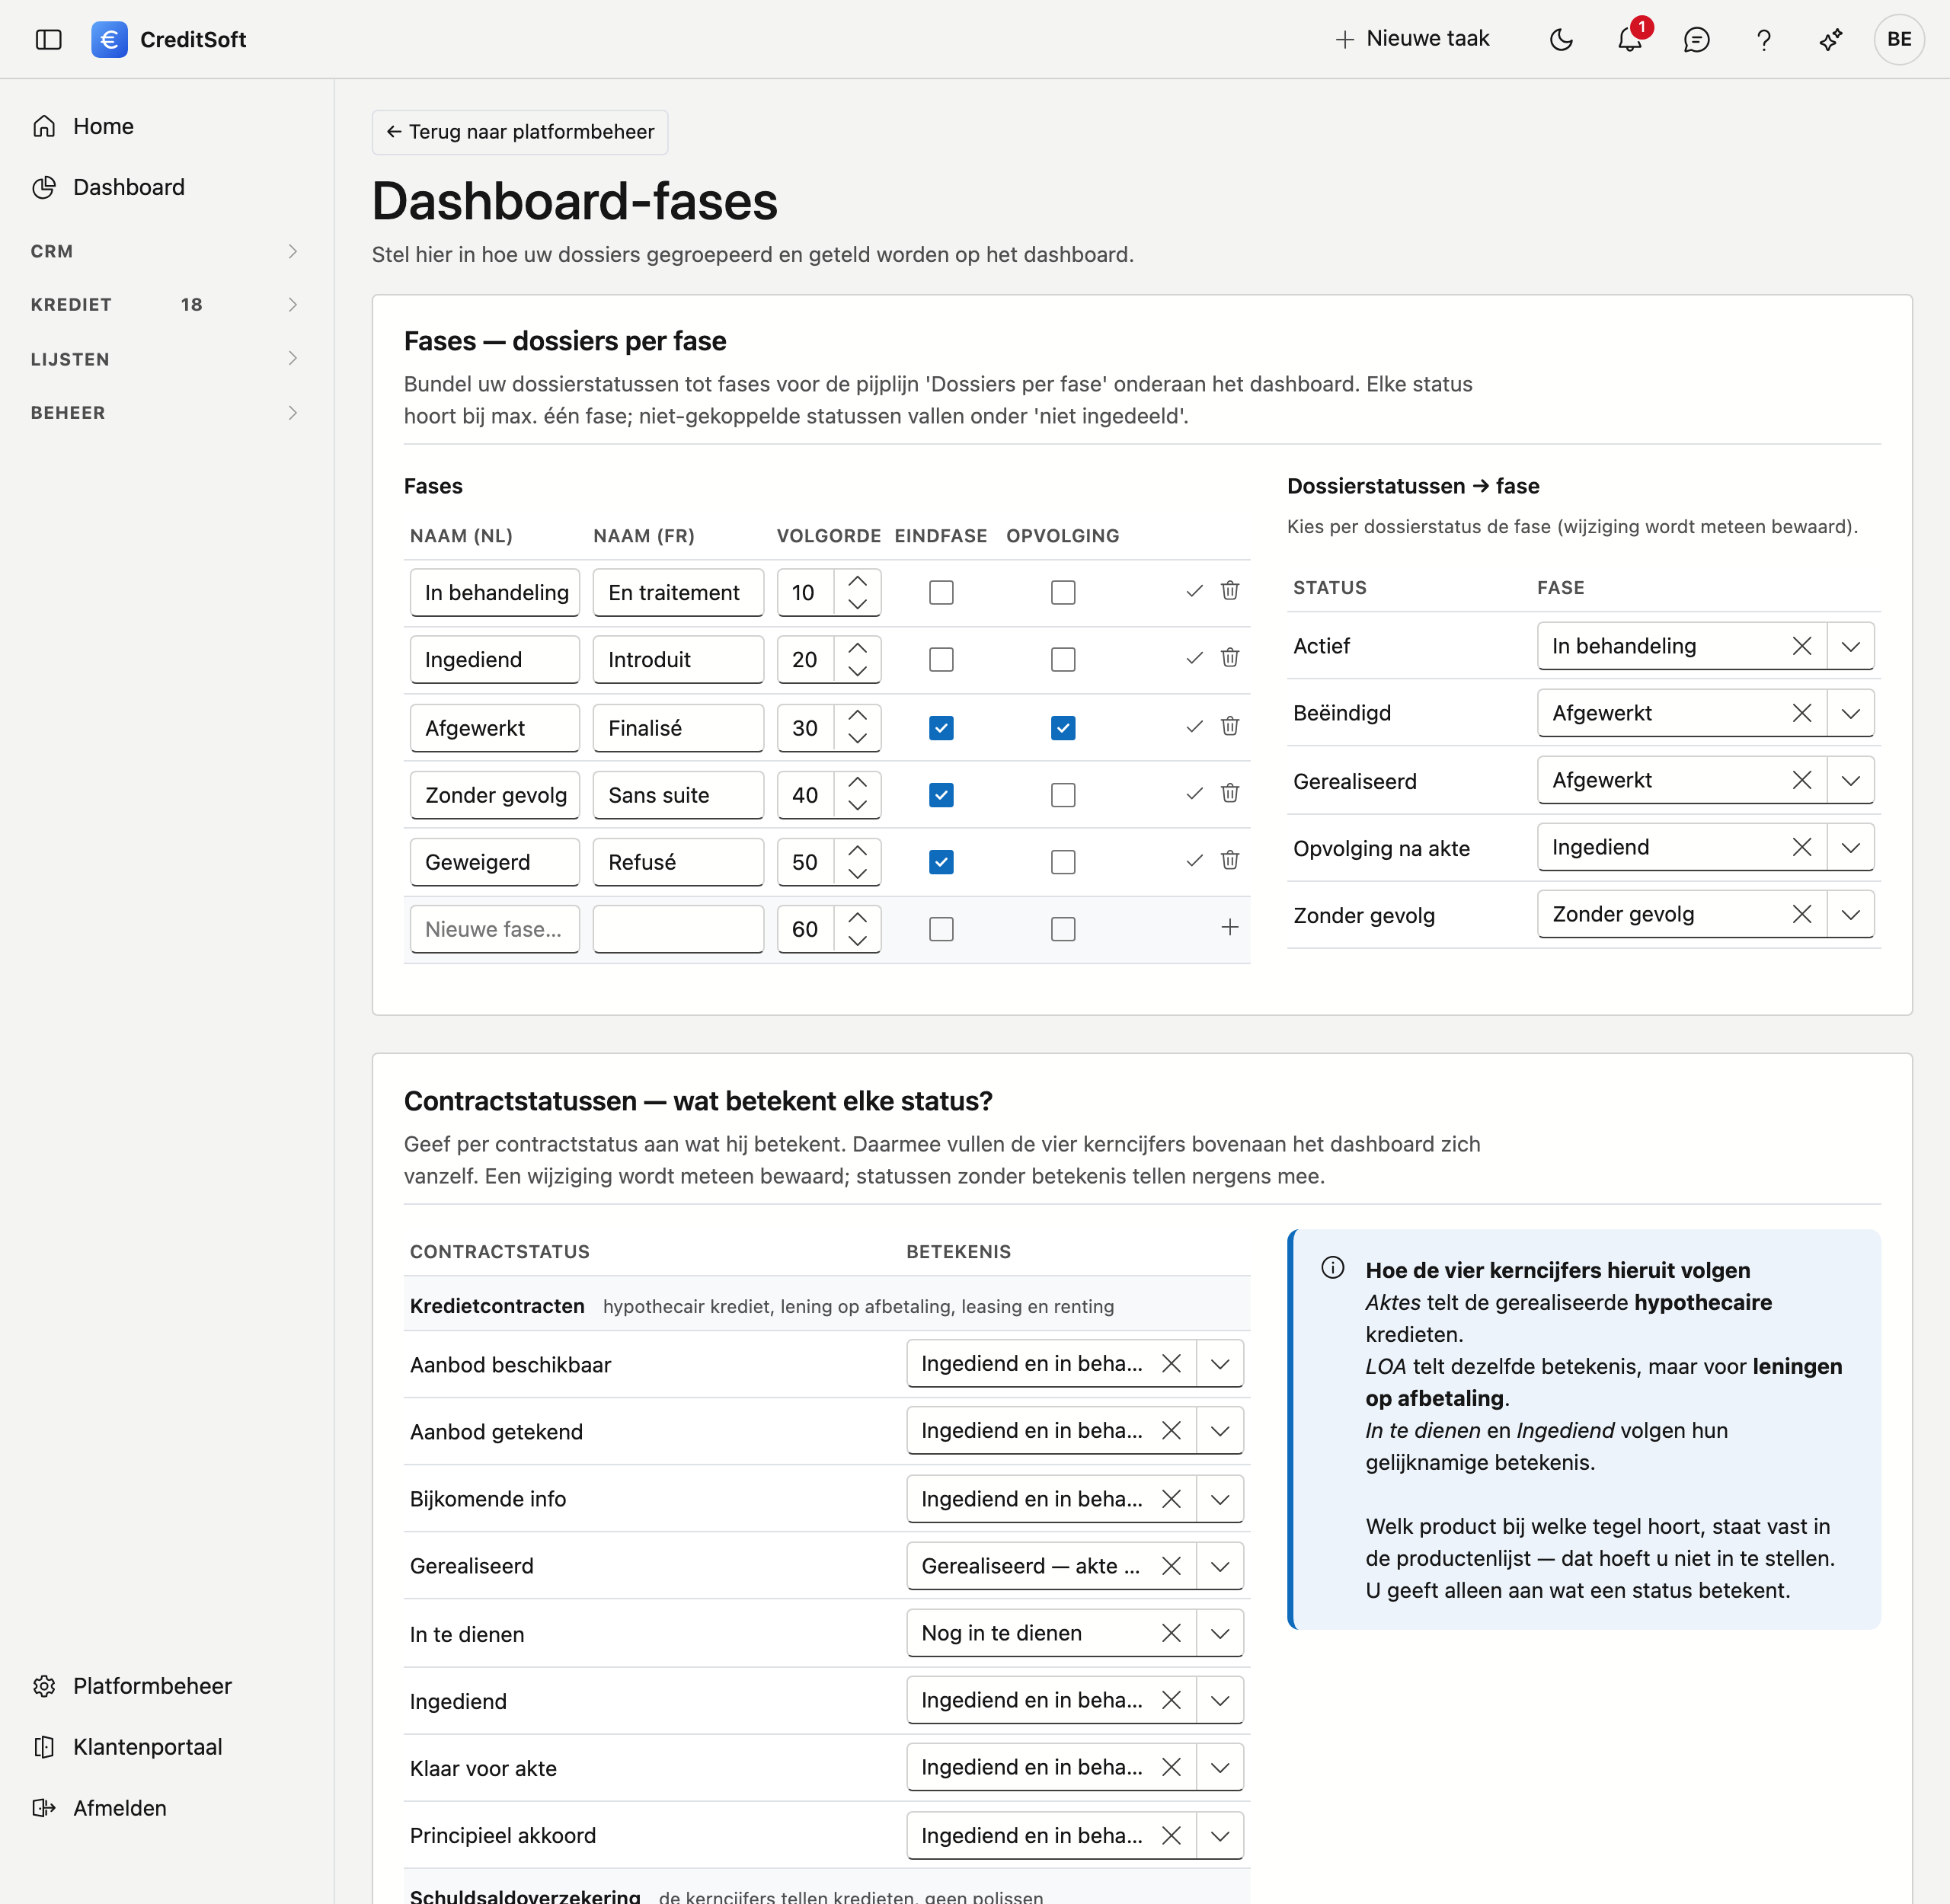
De fases, de koppelingen en de vinkjes onderaan worden meteen bewaard: past u iets aan, dan staat het er. Wilt u een koppeling ongedaan maken, klik dan op het kruisje in de keuzelijst.
De twee instellingen bovenaan — de beginstatus en het signaalblok — hebben elk hun eigen knop Bewaren. Klikt u die niet, dan is uw wijziging niet opgeslagen.
De beginstatus van een nieuw dossier
Met welke status begint een dossier dat u in CreditSoft aanmaakt? Dat verschilt per kantoor, dus het programma kiest het niet voor u.
Zolang u hier niets instelt, vraagt CreditSoft de status bij elk nieuw dossier. Dat is bewust: een verkeerde standaard zet een nieuw dossier meteen in de verkeerde fase, en dat merkt u pas op het dashboard.
Stelt u er wel een in, dan verdwijnt die vraag en start elk dossier in die status. U kan de keuze altijd weer wissen; dan komt de vraag terug.
Opvolging na de akte
In welke status staat een dossier dat na de akte nog opgevolgd moet worden — de schuldsaldoverzekering, ontbrekende stukken? Kies die status hier; u mag er meer dan één kiezen. De dossiers in die statussen verschijnen in de lijst Opvolging na de akte. Kiest u niets, dan blijft die lijst leeg.
Het signaalblok — hoever kijkt het dashboard vooruit?
Op het dashboard staat een blok met termijnen die aflopen: offertes, aktes, opschortende voorwaarden en EPC-attesten. Hier bepaalt u hoeveel dagen vooruit het kijkt.
Alleen dossiers die nog lopen tellen mee. En termijnen die al verstreken zijn, blijft u altijd zien — hoe lang geleden ook — zolang het dossier niet in een eindfase staat. Zo verdwijnt er nooit iets uit beeld omdat het te lang blijft liggen.
De fases
Een fase is een kolom in de pijplijn op het dashboard: een groep dossierstatussen die u samen wil zien staan.
| Kolom | Wat u invult |
|---|---|
| Naam (NL) en Naam (FR) | De naam zoals uw medewerkers hem zien, in beide talen |
| Volgorde | Bepaalt van links naar rechts waar de fase in de pijplijn staat |
| Eindfase | De doorlooptijd van een dossier stopt hier met tellen |
| Geslaagd | Enkel voor een eindfase: een dossier in deze fase telt als geslaagd, ook zonder aktedatum |
Eindfase is belangrijker dan het lijkt. Een dossier dat zonder gevolg is afgesloten, blijft anders eindeloos "lopen" in uw statistieken. Zet u de fase waarin dat dossier terechtkomt op eindfase, dan stopt de klok.
Welke dossiers na de akte nog opgevolgd moeten worden, kiest u niet meer op een fase maar op status: zie Opvolging na de akte hierboven.
Geslaagd zet u op de eindfase van de dossiers die rond zijn — bij de meeste kantoren Afgewerkt. Het tabblad Productie van een aanbrenger telt een dossier in een eindfase zonder dit vinkje als afgevallen — met de reden van afvallen van het dossier, of de naam van de fase als er geen reden is. Op zo'n dossier verschijnt ook het veld Reden van afvallen. Zonder het vinkje op Afgewerkt zou een afgewerkt dossier zonder aktedatum daar dus als afgevallen staan. De standaardfase Afgewerkt draagt het vinkje al; hebt u zelf een eindfase anders genoemd, vink ze dan hier aan.
Onderaan de tabel staat een lege regel: vul daar een naam in om een fase toe te voegen.
Dossierstatussen aan een fase koppelen
Rechts staan al uw dossierstatussen. Kies per status in welke fase hij thuishoort.
- Een status hoort bij hoogstens één fase.
- Koppelt u een status niet, dan komen die dossiers op het dashboard onder niet ingedeeld.
- Statussen die u niet meer gebruikt maar die nog aan oude dossiers hangen, blijven in deze lijst staan. Dat is bewust: die dossiers moeten ergens terechtkunnen.
Gerealiseerd zonder akte
Een lening op afbetaling — een persoonlijke lening, een autolening — krijgt geen akte. Zonder akte telt CreditSoft zo'n dossier nergens als gerealiseerd: niet in de grafieken van het dashboard, niet op het tabblad Productie. Bemiddelt uw kantoor zulke kredieten, zet dan de schakelaar Gerealiseerd zonder akte telt op de datum van ondertekening van het aanbod aan.
Een dossier telt dan als gerealiseerd op de datum waarop het aanbod getekend werd, als het:
- geen aktedatum heeft, en
- in een eindfase staat met het vinkje Geslaagd (zie De fases), en
- een datum ondertekening aanbod draagt die al voorbij is.
Dat geldt voor de drie grafieken van het dashboard, voor het tabblad Productie en — als uw kantoor geen contracten gebruikt — voor de tegel LOA. Een dossier mét aktedatum telt altijd op die akte, of de schakelaar nu aan of uit staat.
De schakelaar werkt meteen; er is geen knop Bewaren. Standaard staat hij uit.
Warning
Zet een dossier pas in een geslaagde fase wanneer het krediet rond is. Een hypothecair dossier dat u op Gerealiseerd zet zonder de aktedatum in te vullen, telt anders op de datum van het aanbod — dat ligt vóór de akte — en bij een kantoor zonder contracten zelfs in de tegel LOA.
Hangt er geen enkele status aan een fase met het vinkje Geslaagd, dan meldt het scherm dat de schakelaar niets telt. Koppel dan eerst de status van een gerealiseerd dossier aan zo'n fase.
Wat betekent elke contractstatus?
Onderaan geeft u per contractstatus aan wat hij betekent: gerealiseerd, in te dienen of ingediend. Daarmee vullen de vier gekleurde tegels bovenaan het dashboard zich vanzelf. Dit staat helemaal los van de fases: fases gaan over dossiers, dit gaat over contracten.
U kiest dus niet rechtstreeks een tegel. Dat kan ook niet: Aktes en LOA tellen allebei gerealiseerde contracten en verschillen alleen in productsoort — hypothecair krediet tegenover lening op afbetaling. Welk product bij welke tegel hoort, ligt vast in uw productenlijst.
Statussen zonder betekenis tellen nergens mee. Staat een tegel op nul terwijl u weet dat er contracten zijn, dan draagt de betrokken status waarschijnlijk nog geen betekenis.
De lijst is gegroepeerd per herkomst
Contractstatussen komen uit drie verschillende lijsten: die van de kredietcontracten, een historische lijst van vóór het contractmodel, en die van de schuldsaldoverzekeringen. Verzekeringsstatussen kan u geen betekenis geven — de kerncijfers zijn kredietcijfers. Ze staan er wel bij, met de vermelding niet van toepassing, zodat u niet zoekt naar een status die u meent te missen.
Waarom staan sommige statussen er dubbel?
In de overgezette gegevens komt het voor dat twee statussen dezelfde naam dragen — bijvoorbeeld tweemaal Zonder gevolg. Dat is geen fout: het zijn twee verschillende statussen uit het vorige programma, elk met hun eigen dossiers. Geef ze allebei dezelfde betekenis, dan zien uw medewerkers er niets van.
Geen contracten?
Kwam uw kantoor over uit een versie zonder contracten, dan staat deze lijst leeg en tellen de tegels dossiers. Hier valt dan niets in te stellen; de fases hierboven wél.
Wat mag er niet meer wijzigen aan een afgerond contract?
Onderaan vinkt u aan welke velden op slot gaan zodra een contract de betekenis Gerealiseerd draagt: contractnummer, product, kredietsoort, bedrag, looptijd, rentevoet, begindatum en kredietinstelling.
Dat beschermt uw cijfers. Een bedrag dat na de akte nog wijzigt, verandert met terugwerkende kracht wat er op het dashboard en op uw commissieoverzichten staat.
Zonder betekenis vergrendelt er niets
Het slot hangt aan de betekenis Gerealiseerd uit het deel hierboven. Is er nog geen enkele contractstatus die die betekenis draagt, dan doen deze vinkjes niets — stel dan eerst de betekenissen in.
Wie het recht draagt om een afgerond contract toch te bewerken, kan het slot openen wanneer er echt iets rechtgezet moet worden.